

PKO Junior
autorstwa PKO Bank Polski SA
3,7
- Bezpieczeństwo
- 100% Safe
- Kategoria
- Finanse
- Oceny
- 3,7
- Cena
- Free
- Pobierz
- 100.00K
Ta aplikacja jest bezpieczna, niezawodna i bezpłatna w instalacji. Możesz ją szybko pobrać bez ryzyka zainfekowania złośliwym oprogramowaniem.
Zrzuty ekranu
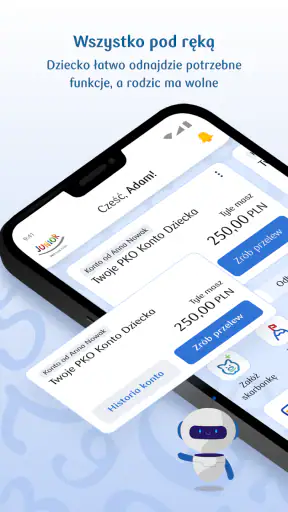
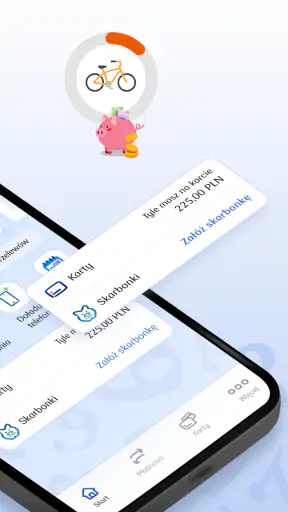
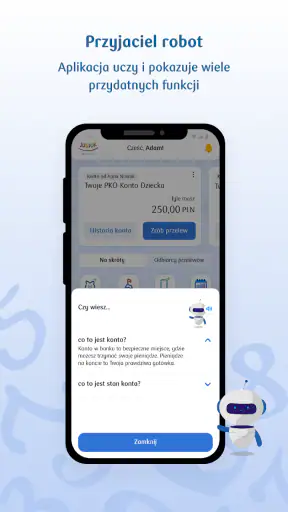
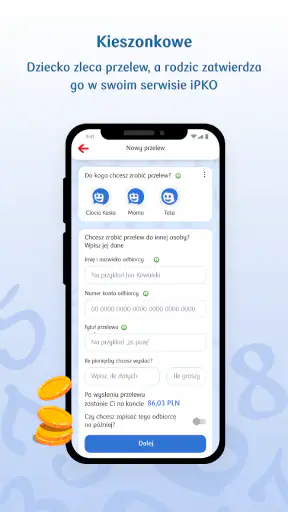
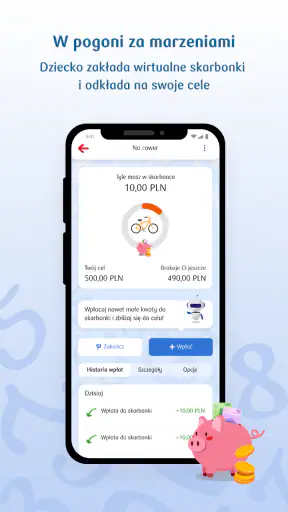
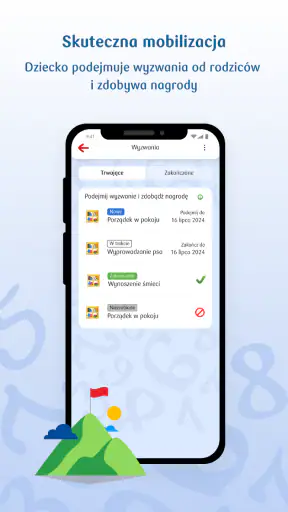
 Analiza autorstwa Getfullapps
PKO Junior to aplikacja finansowa dla dzieci, która ma oswajać najmłodszych z pieniędzmi, ale robi to w ramach nadzoru rodzica. Po moim sprawdzeniu widzę w niej przede wszystkim narzędzie do codziennych rozmów o wydawaniu, odkładaniu i planowaniu, a nie samodzielną bankowość dla dziecka. To ważne rozróżnienie: dziecko może uczyć się podejmowania prostych decyzji, lecz dorosły nadal pozostaje osobą, która wyznacza granice i kontroluje finansowy kontekst.
Za aplikacją stoi PKO Bank Polski SA. Jest bezpłatna, przeznaczona dla wszystkich od PEGI 3, a jej średnia ocena wynosi 3,7 przy ponad ośmiuset ocenach i ponad pięciuset opiniach. W Google Play przekroczyła próg stu tysięcy instalacji, więc nie jest eksperymentalnym dodatkiem używanym przez garstkę rodzin. Została wydana pod koniec maja 2016 roku, a obecna wersja to 2.1.143 i wymaga systemu Android 9 lub nowszego.
Jak PKO Junior sprawdza się w różnych sytuacjach
Gdy patrzę na PKO Junior przez pryzmat codziennego używania, najbardziej interesuje mnie nie samo poznawanie pojęć finansowych, lecz chwila, w której dziecko musi wybrać między wydaniem pieniędzy a zachowaniem ich na później. W tej sekcji pokazuję, jak taki wybór może wyglądać w różnych okolicznościach i dlaczego spokojne ustalenie zasad przed użyciem aplikacji często robi większą różnicę niż sam telefon.
Nauka decyzji zamiast dorosłej bankowości
Największą zaletą takiego rozwiązania jest to, że dziecko nie musi od razu rozumieć języka typowego dla bankowości. W klasycznej aplikacji bankowej szybko pojawiają się pojęcia, które dla dorosłego są oczywiste, ale dla ucznia mogą brzmieć abstrakcyjnie: saldo, przelew, limit czy historia operacji. PKO Junior ma sens wtedy, gdy rodzic chce przełożyć te tematy na prostsze decyzje: ile mam, na co mogę wydać i co chcę zachować na później.
Podczas korzystania zwracałem uwagę nie tylko na to, czy można dotrzeć do potrzebnych informacji, lecz także na to, czy dziecko rozumie, co właśnie robi. W aplikacji dziecięcej sama obecność dużych przycisków nie wystarcza. Liczy się kolejność komunikatów, przewidywalność przejścia między ekranami i jasne rozdzielenie czynności edukacyjnych od tych, które mają finansowe konsekwencje. Najlepiej działa jako aplikacja używana wspólnie na początku, kiedy rodzic pokazuje, gdzie sprawdzić dostępne środki i jak zatrzymać się przed pochopną decyzją.
To podejście odróżnia ją od zwykłej aplikacji bankowej rodzica. Dorosły potrzebuje pełnego obrazu swoich finansów, wielu typów operacji i szybkiego dostępu do ustawień. Dziecko potrzebuje mniejszej liczby wyborów oraz poczucia, że rozumie sytuację. PKO Junior jest więc lepszym punktem startowym do nauki niż przeniesienie dziecięcego konta do interfejsu zaprojektowanego dla dorosłych.
Warto jednak zachować rozsądne oczekiwania. Nie traktowałbym tej aplikacji jako cyfrowego nauczyciela, który samodzielnie wyjaśni każdą decyzję. Jeżeli dziecko nie zna jeszcze wartości pieniędzy, potrzebuje rozmowy obok ekranu. Dobrym zwyczajem jest prośba, by przed zakupem powiedziało własnymi słowami, ile chce wydać i co zostanie po tej decyzji. Taki prosty rytuał daje więcej niż samo przeglądanie salda.
Artykuły, które warto przeczytać w następnej kolejności

Magic Tiles 3 zamienia krótką przerwę w próbę rytmu

WhatsApp rośnie dzięki rozmowom, które skupiają całe życie towarzyskie

Vehicle Masters nagradza cierpliwość i precyzję za kierownicą

Clash Royale pod presją: co się dzieje po błędzie, przerwaniu meczu i utracie połączenia

Amazon Zakupy: kiedy przyjedzie paczka? Śledzenie przesyłki w praktyce

Ludo King® i przyszłość planszówek na telefon: sama kostka już nie wystarczy
W praktyce sednem nie jest częste otwieranie aplikacji, ale powiązanie jej z jedną, zrozumiałą zasadą. Rodzic może zapytać: „Co chcesz zrobić z tymi pieniędzmi?” i poczekać na odpowiedź, zamiast od razu proponować właściwe rozwiązanie. Dzięki temu ekran staje się pomocą w samodzielnym myśleniu, a nie miejscem, w którym dorosły wydaje polecenia. Jeśli dziecko nie umie jeszcze oszacować ceny ani porównać dwóch zachcianek, zacząłbym od krótkiej rozmowy i prostego celu, a nie od oczekiwania, że samo będzie pilnować całego budżetu.
Wzrok, motoryka i różne sposoby obsługi
W przypadku dzieci o różnych możliwościach ważne jest, czy aplikacja nie wymaga ciągłej precyzji i szybkiego reagowania. Dziecko z trudnościami motorycznymi może potrzebować więcej czasu na trafienie w element interfejsu, a dziecko z ograniczoną koncentracją może gubić się, gdy ekran zawiera zbyt wiele równorzędnych opcji. Dlatego pierwsze użycie warto przeprowadzić bez pośpiechu, najlepiej na urządzeniu, które dziecko zna i na którym nie musi walczyć z dodatkowymi rozpraszaczami.
Nie zakładałbym, że sama prostota finansowego celu automatycznie oznacza pełną dostępność. Rodzic powinien sprawdzić, czy rozmiar tekstu, kontrast i sposób poruszania się po ekranie odpowiadają konkretnemu dziecku. To szczególnie istotne przy słabszym wzroku, nadwrażliwości sensorycznej albo trudnościach z koordynacją. Jeżeli dziecko korzysta z ustawień systemowych powiększających tekst lub elementy interfejsu, trzeba po prostu przetestować aplikację w praktyce, zamiast zakładać, że każdy ekran zachowa się tak samo.
Dobrze sprawdza się ograniczenie liczby zadań podczas jednej sesji. Zamiast omawiać jednocześnie oszczędzanie, wydawanie i kontrolę rodzicielską, wybieram jeden konkretny temat. Na przykład dziecko może najpierw sprawdzić, ile pieniędzy ma do dyspozycji, a dopiero później porozmawiać o celu, na który chce odkładać. Taki podział zmniejsza obciążenie poznawcze i pozwala zauważyć, czy problem wynika z obsługi, czy z niezrozumienia finansowego pojęcia.
Wrażliwość sensoryczna może mieć znaczenie także wtedy, gdy aplikacja jest używana w hałaśliwym miejscu. W autobusie, szkolnym korytarzu czy zatłoczonym sklepie dziecko łatwiej pomyli krok albo zatwierdzić coś bez namysłu. Z tego powodu nie polecałbym pierwszych ćwiczeń w biegu między zajęciami. Spokojne środowisko daje rodzicowi szansę obserwowania, czy dziecko rzeczywiście rozumie ekran, a nie tylko mechanicznie go dotyka.
Jest tu też praktyczny kompromis między wygodą a prywatnością. Telefon dziecka może być pod ręką, ale nie musi być najlepszym miejscem do omawiania pieniędzy w każdej sytuacji. Jeśli maluch prosi o sprawdzenie czegoś w sklepie, można najpierw odsunąć się od kolejki i wspólnie spokojnie przejść przez decyzję. Nie chodzi o wprowadzanie dodatkowych zakazów, tylko o to, by presja otoczenia nie zastąpiła namysłu. To szczególnie pomocne, gdy dziecko dopiero uczy się, że sprawdzenie środków nie jest równoznaczne z koniecznością wydania ich od razu.
Codzienny scenariusz: kieszonkowe i wspólne podsumowanie
Najbardziej praktyczny scenariusz widzę przed rodzinnym wyjściem. Rodzic może wspólnie z dzieckiem ustalić, ile pieniędzy przeznaczyć na drobne wydatki, a po powrocie sprawdzić, co zostało i czy plan był realistyczny. Dziecko dostaje wtedy konkretną sytuację, a nie abstrakcyjne ćwiczenie. Aplikacja staje się punktem odniesienia do rozmowy: nie chodzi o karanie za wydatek, tylko o pokazanie związku między wyborem a późniejszym saldem.
Przykładowo, przed wyjściem dziecko może zdecydować, czy woli przeznaczyć część kieszonkowego na mały zakup, czy zachować ją na inny cel. Po powrocie warto zapytać, czy zakup okazał się wart swojej ceny i czy dziecko nadal chce oszczędzać na wcześniejszy pomysł. Takie podsumowanie jest bardziej użyteczne niż ocena, czy decyzja była „dobra” albo „zła”: uczy zauważania skutków bez zawstydzania za zwykłą pomyłkę.
Drugi użyteczny przypadek to odkładanie na większy cel. Nawet jeśli dziecko zaczyna od bardzo małych kwot, może zobaczyć, że zakup nie musi oznaczać natychmiastowego wydania wszystkiego. Rodzic może podzielić cel na krótsze etapy i pytać, czy dziecko nadal uważa go za ważny. To rozwija umiejętność zmiany planu, która w prawdziwym życiu jest równie cenna jak samo oszczędzanie.
Przy takim celu przydaje się rozmowa o różnicy między planem a obietnicą. Dziecko może po kilku dniach uznać, że woli wydać część pieniędzy na coś innego. Nie odbierałbym tego automatycznie jako porażki; warto zapytać, co się zmieniło i czy nowy wybór jest dla niego ważniejszy. Rodzic może też zachęcić, by przed większym wydatkiem odczekać do następnego wspólnego sprawdzenia. To prosty sposób na ćwiczenie cierpliwości bez udawania, że każda zachcianka musi zostać odłożona na bardzo długo.
PKO Junior może być też dobrym rozwiązaniem dla rodzin, w których dziecko potrzebuje przewidywalnego schematu. Stała pora wspólnego sprawdzania finansów, na przykład raz w tygodniu, ogranicza przypadkowe zaglądanie i tworzy rutynę. Dla dziecka z trudnościami w organizacji taki rytm bywa bardziej pomocny niż sporadyczne uwagi dorosłego wypowiadane dopiero wtedy, gdy pojawi się problem.
Rutyna nie powinna jednak zamieniać się w kontrolę każdej drobnej decyzji. Jeśli rodzic komentuje każdy wydatek, dziecko może zacząć ukrywać pomyłki albo korzystać z aplikacji wyłącznie pod nadzorem. Lepiej ustalić z góry, które sytuacje są do samodzielnego wyboru, a kiedy trzeba porozmawiać przed działaniem. Wspólny przegląd ma wtedy rolę krótkiej refleksji, nie przesłuchania. To ważna różnica dla rodzin, które chcą budować odpowiedzialność, a nie tylko obserwować zachowanie dziecka.
W podróży lub podczas zakupów telefon może być wygodniejszy niż papierowa lista, ale nie zawsze będzie najlepszym wyborem. Jeżeli bateria jest na wyczerpaniu, internet działa niestabilnie albo dziecko jest zestresowane nowym miejscem, warto mieć prosty plan awaryjny i nie uzależniać całej nauki od aplikacji. Narzędzie finansowe powinno wspierać decyzję, a nie zwiększać napięcie w sytuacji, która już jest trudna.
Ważne pytanie brzmi: czy dziecko może korzystać z aplikacji całkowicie samodzielnie? Moim zdaniem zależy to od wieku, dojrzałości i ustaleń w rodzinie, ale pierwszy etap zdecydowanie powinien odbywać się z rodzicem. Kontrola dorosłego nie jest tu przeszkodą, tylko częścią modelu działania. Jeżeli rodzic oczekuje pełnej niezależności bez rozmów i bez wspólnego ustalania zasad, lepiej poszukać rozwiązania przeznaczonego dla starszych użytkowników.
Granice kontroli i możliwe frustracje
Największą barierą nie musi być sam interfejs, lecz różnica między oczekiwaniami rodzica i dziecka. Dorosły może widzieć w aplikacji sposób na kontrolowanie wydatków, podczas gdy dziecko oczekuje większej swobody. Jeżeli zasady nie zostaną wyjaśnione wcześniej, każda blokada albo odmowa może zostać odebrana jako kara. Przed instalacją warto więc ustalić, które decyzje dziecko podejmuje samo, a które zawsze wymagają zgody.
Dobrym początkiem jest nazwanie granic językiem zrozumiałym dla dziecka: co może wybrać bez pytania, a co omawiacie razem. Nie obiecywałbym całkowitej swobody, jeśli rodzic i tak zamierza każdą decyzję zatwierdzać. Różnica między zapowiedzianą zasadą a niespodziewanym sprzeciwem ma duże znaczenie dla zaufania. Aplikacja może ułatwić rozmowę o pieniądzach, ale nie rozwiąże rodzinnego sporu o to, kto ma decydujący głos.
Drugie ograniczenie dotyczy wieku. PEGI 3 mówi o szerokiej odpowiedniości wiekowej, ale nie oznacza, że każde dziecko w tym przedziale będzie gotowe rozumieć pieniądze. Dla bardzo małego użytkownika aplikacja może być tylko ekranem do klikania, bez realnej nauki. Z kolei starsze dziecko może szybko uznać ją za zbyt prostą, jeśli oczekuje bardziej rozbudowanego planowania i większej samodzielności.
Warto więc patrzeć nie tylko na wiek, ale też na to, czy dziecko potrafi odroczyć zakup, zapamiętać ustalony cel i przyjąć, że dostępne środki są ograniczone. Jeśli te pojęcia są jeszcze zbyt abstrakcyjne, można zacząć od rozmowy przy gotówce i wrócić do aplikacji później. Jeśli natomiast dziecko chce samodzielnie analizować rozbudowany budżet, prostsze podejście może przestać wystarczać. Wybór narzędzia powinien wynikać z gotowości użytkownika, a nie z samej etykiety wieku.
Trzeba też pamiętać, że aplikacja nie zastąpi edukacji finansowej w szerszym sensie. Nie nauczy sama z siebie rozpoznawania reklam, porównywania potrzeb i zachcianek ani rozumienia, dlaczego rodzina ma różne ograniczenia budżetowe. Te tematy wymagają przykładów z życia. Właśnie dlatego oceniam PKO Junior jako narzędzie do rozpoczęcia rozmowy, a nie kompletny kurs zarządzania pieniędzmi.
Nie każda rodzina będzie chciała, aby dziecko korzystało z rozwiązania powiązanego z konkretnym bankiem. Jeśli rodzic używa innej instytucji albo szuka niezależnego organizera kieszonkowego, aplikacja może nie pasować do jego codziennego układu. W takim przypadku papierowy budżet, wspólna tabela albo ogólna aplikacja do celów może być praktyczniejsza, choć zwykle nie daje tego samego bankowego kontekstu.
Porównując ją z typowymi alternatywami, widzę trzy różne zastosowania. Gotówka jest bardziej namacalna i może lepiej pomóc młodszemu dziecku zrozumieć, że wydane pieniądze znikają z portfela. Arkusz daje rodzicowi swobodę dopasowania kategorii i zasad, lecz wymaga samodzielnego prowadzenia oraz mniej przypomina dziecięce narzędzie. Zwykła aplikacja bankowa może być wygodniejsza dla dorosłego, ale niekoniecznie będzie dobrym pierwszym interfejsem dla dziecka. PKO Junior ma przewagę wtedy, gdy celem jest nauka w kontekście bankowym i pod opieką, a nie maksymalna elastyczność.
Warto również sprawdzić zgodność urządzenia przed rozpoczęciem konfiguracji, ponieważ obecna wersja wymaga Androida 9 lub nowszego. Dla rodziny korzystającej ze starszego telefonu może to być realna przeszkoda, niezależnie od tego, jak dobrze dziecko radzi sobie z samym interfejsem. To jeden z tych szczegółów, które lepiej zweryfikować od razu, zanim zaplanuje się wspólne ćwiczenia.
Przed instalacją rodzic powinien też uzgodnić z dzieckiem, jak będzie wyglądało wspólne korzystanie: czy zaglądają do aplikacji tylko podczas ustalonego przeglądu, czy także przed konkretnym zakupem. Nie trzeba robić z tego rozbudowanego regulaminu. Wystarczy prosty podział, dzięki któremu dziecko wie, kiedy ma podjąć własną decyzję, a kiedy poprosić o pomoc. Taki plan ogranicza zarówno nieporozumienia, jak i pokusę sprawdzania telefonu przy każdej drobnej sprawie.
Komu najbardziej przyda się dziecięcy punkt wejścia
Poleciłbym PKO Junior rodzicom, którzy chcą wprowadzić dziecko w świat pieniędzy stopniowo i z wyraźnym udziałem dorosłego. Szczególnie dobrze pasuje do rodzin, które wolą uczyć przez małe, powtarzalne sytuacje: kieszonkowe, zakup drobiazgu, odkładanie na cel i późniejsze podsumowanie. Bezpłatny dostęp usuwa jedną z barier rozpoczęcia, a obecność aplikacji na rynku od kilku lat sugeruje, że nie jest to jednorazowy pomysł bez historii użytkowania.
Może być dobrym wyborem dla rodzica, który sam korzysta z usług PKO Banku Polskiego SA i chce wprowadzić dziecko w finansowe decyzje bez zaczynania od dorosłego panelu. Najwięcej zyska rodzina, która potraktuje wspólne sprawdzanie jako krótką rozmowę, a nie obowiązek codziennej kontroli. Dziecko może mieć własne cele, popełniać drobne błędy i omawiać je bez presji, że każda pomyłka świadczy o nieodpowiedzialności.
Nie wybrałbym jej dla osoby, która potrzebuje zaawansowanego budżetu, rozbudowanych analiz albo całkowicie niezależnego narzędzia niezwiązanego z bankiem. Nie będzie też idealna dla rodzica, który chce jedynie szybko kontrolować wydatki bez angażowania dziecka. W takim scenariuszu zwykła aplikacja bankowa dorosłego może być szybsza, a arkusz kalkulacyjny może dać większą elastyczność.
Na tle tradycyjnego kieszonkowego w gotówce rozwiązanie cyfrowe daje łatwiejszą okazję do regularnego sprawdzania planu, ale zabiera część namacalnego doświadczenia liczenia monet i banknotów. Na tle aplikacji budżetowej dla dorosłych wygrywa prostszym punktem wejścia, ale przegrywa, gdy rodzina potrzebuje wielu kategorii i szczegółowych zestawień. Najlepszy wybór zależy więc od celu: PKO Junior ma uczyć odpowiedzialności pod opieką, nie zastępować pełnego systemu finansowego.
Nie polecałbym jej także rodzinie, która nie chce prowadzić z dzieckiem rozmów o wydatkach albo oczekuje, że samo zainstalowanie aplikacji zmieni jego nawyki. W takim przypadku zwykła skarbonka może być uczciwszym i prostszym początkiem. Z drugiej strony, jeśli dziecko jest gotowe do podejmowania małych decyzji, a rodzic potrafi stopniowo oddawać mu odpowiedzialność, cyfrowy zapis może ułatwić dostrzeżenie konsekwencji. To nie jest rozwiązanie dla każdej rodziny, ale dla właściwego układu może być praktycznym pomostem między kieszonkowym a samodzielniejszym zarządzaniem.
Moja ocena po sprawdzeniu aplikacji
Największą wartością PKO Junior jest połączenie dziecięcego punktu widzenia z kontrolą rodzica. Dzięki temu dziecko może ćwiczyć decyzje finansowe w bezpieczniejszych warunkach, a dorosły ma naturalny pretekst do rozmowy o konsekwencjach. To rozwiązanie ma sens wtedy, gdy rodzic nie ogranicza się do instalacji, lecz wspólnie z dzieckiem ustala zasady, obserwuje trudności i stopniowo zwiększa samodzielność.
Pod kątem różnych możliwości aplikacja wymaga indywidualnego sprawdzenia. Dziecko z problemami wzrokowymi, motorycznymi, sensorycznymi albo z trudnością w koncentracji może potrzebować spokojniejszego tempa, większej pomocy i krótszych sesji. Nie traktowałbym jej jako automatycznie dostępnej dla każdego, ale też nie odrzucałbym jej bez próby. Najuczciwsza metoda to wspólne przejście przez kilka podstawowych czynności i obserwacja, czy dziecko rozumie komunikaty oraz zachowuje poczucie kontroli.
Pozytywnie oceniam ją jako pierwszy krok w edukacji finansowej, zwłaszcza dla rodzin związanych z PKO Bankiem Polskim SA. Jej ograniczenia są równie jasne: nie zastępuje rozmowy, nie pasuje każdemu starszemu dziecku i wymaga odpowiednio aktualnego urządzenia. Jeśli zaakceptujesz te warunki, PKO Junior może stać się użytecznym, codziennym wsparciem w nauce pieniędzy, a nie tylko kolejną ikoną na telefonie.
Zalety
- Przejrzysty interfejs dopasowany do młodszych użytkowników.
- Rodzice mogą wygodnie kontrolować wydatki i limity dziecka.
- Aplikacja uczy podstaw zarządzania pieniędzmi w praktyce.
- Dziecko może samodzielnie sprawdzać saldo i historię operacji.
- Dostępne są funkcje motywujące do regularnego oszczędzania.
Wady
- Wymaga posiadania odpowiedniego konta w PKO BP.
- Część funkcji zależy od ustawień i zgód rodzica.
- Młodsze dzieci mogą potrzebować pomocy przy pierwszej konfiguracji.
- Liczba opcji jest ograniczona w porównaniu z aplikacją dla dorosłych.
- Działanie aplikacji wymaga stałego dostępu do internetu.
Często zadawane pytania dotyczące PKO Junior
Czym jest PKO Junior i dla kogo przeznaczona jest ta aplikacja?
PKO Junior to aplikacja mobilna i usługa bankowości przygotowana przede wszystkim dla dzieci korzystających z konta PKO Konto Dziecka. Pozwala młodemu użytkownikowi sprawdzać saldo, historię operacji oraz wykonywać wybrane płatności w bezpiecznym, uproszczonym środowisku. Rodzic zachowuje kontrolę nad rachunkiem, ustawieniami i limitami, dlatego aplikacja jest przeznaczona dla dzieci, ale wymaga udziału rodzica lub opiekuna.
Czy korzystanie z PKO Junior jest bezpieczne dla dziecka?
PKO Junior został zaprojektowany z myślą o nauce samodzielnego korzystania z pieniędzy, przy jednoczesnym nadzorze rodzica. Opiekun może kontrolować dostępne funkcje, ustalać limity i monitorować operacje na rachunku. Przed instalacją warto sprawdzić wymagane zabezpieczenia telefonu, korzystać wyłącznie z oficjalnego sklepu oraz ustawić blokadę ekranu. Dziecko powinno również wiedzieć, że nie wolno udostępniać nikomu kodów, haseł ani danych logowania.
Jakie funkcje oferuje aplikacja PKO Junior?
Aplikacja umożliwia dziecku między innymi sprawdzanie dostępnych środków, przeglądanie historii transakcji oraz korzystanie z funkcji związanych z codziennym zarządzaniem kieszonkowym. W zależności od aktualnej wersji usługi i ustawień rachunku mogą być dostępne także płatności kartą, przelewy lub inne operacje zatwierdzone przez rodzica. Zakres funkcji może różnić się w zależności od wieku użytkownika, rodzaju konta i decyzji opiekuna.
Czy rodzic musi mieć konto lub aplikację PKO Banku Polskiego, aby skonfigurować PKO Junior?
Tak, udział rodzica lub opiekuna jest istotnym elementem korzystania z PKO Junior. To rodzic zakłada albo obsługuje konto dziecka, nadaje dostęp, ustawia limity i może kontrolować wykonywane operacje. W praktyce konfiguracja zwykle wymaga korzystania z usług PKO Banku Polskiego, takich jak serwis internetowy lub aplikacja mobilna banku. Szczegółowe wymagania mogą zależeć od aktualnej oferty oraz sposobu zakładania rachunku.
Czy PKO Junior jest płatny i jakie urządzenia są obsługiwane?
Sama możliwość korzystania z aplikacji może być powiązana z warunkami prowadzenia konta dziecka, kartą lub innymi usługami bankowymi, dlatego przed pobraniem warto sprawdzić aktualną tabelę opłat i prowizji PKO Banku Polskiego. Aplikację należy instalować wyłącznie z oficjalnego Google Play lub App Store. Przed instalacją trzeba także zweryfikować wymagania dotyczące wersji systemu Android albo iOS, ponieważ starsze urządzenia mogą nie być obsługiwane.

PKO Junior
Ta witryna zawiera niezależne informacje o aplikacjach innych firm i nie jest powiązana z żadną z prezentowanych tu aplikacji ani nie jest ich właścicielem, deweloperem czy dystrybutorem. Nazwy aplikacji, logotypy i znaki towarowe należą do ich właścicieli. Dane dewelopera podano w celach informacyjnych. Skontaktuj się bezpośrednio z deweloperem za pośrednictwem adresu junior@pkobp.pl, odwiedź stronę http://www.pkobp.pl/junior/ lub zapoznaj się z jego https://www.pkobp.pl/polityka-prywatnosci/.










